

Deel 1: Europese pensioenen - Europa leunt op één pensioenpijler … en die brokkelt af
Het gemiddelde wettelijk pensioen in de EU zakt van 43% van het loon in 2022 naar 36% in 2070. Dat voorspelt de Europese Commissie in haar Ageing Report. Concreet: wie vandaag 100 euro pensioen heeft, krijgt binnen twee generaties nog zo’n 84 euro. Europa heeft daar geen vangnet voor. In de meeste lidstaten komt meer dan 90% van het pensioeninkomen van de overheid. De uitbouw van bedrijfspensioenen is daarom een noodzaak. En dat lost meteen een tweede Europees probleem op: het gebrek aan risicokapitaal.
De rekensom van de vergrijzing
Onze wettelijke pensioenen functioneren volgens het repartitiestelsel: de werkenden van vandaag betalen de pensioenen van vandaag. Er wordt niets opzijgezet, er wordt doorgegeven. Dat werkt prima zolang er genoeg werkenden zijn per gepensioneerde. Maar precies die verhouding kantelt nu.
In 2022 stonden er in de EU nog ongeveer 2,7 werkenden tegenover elke 65-plusser. Tegen 2100 zijn dat er nog maar 1,5. Tegelijk stijgt de afhankelijkheidsratio van ouderen van 36% in 2022 naar 55% in 2050. De babyboomers, geboren tussen 1946 en 1964, gaan nu massaal met pensioen of zijn het al. Boven op de vergrijzing komt de verzilvering: het aandeel van 85-plussers verdubbelt tegen 2050.
Steeds meer gaatjes in de emmer
Vergelijk het met een emmer waarin onderaan steeds meer gaatjes komen, terwijl de kraan erboven langzaam dichtdraait. Die emmer loopt langzaam leeg. De huidige gepensioneerden krijgen vandaag gemiddeld twee keer zoveel aan levenslange pensioenuitkeringen als wat ze tijdens hun actieve leven aan bijdragen hebben betaald. Door de hervormingen na de financiële crisis van 2008 is die verhouding voor jongere generaties teruggebracht tot ongeveer 1,5. Maar door de vergrijzing wordt zelfs die verhouding moeilijk financierbaar.
Twee knoppen
Overheden hebben twee knoppen: meer belastingen of lagere uitkeringen. Aan de eerste knop valt in Europa nog maar weinig te draaien. De overheidsinkomsten bedragen in Frankrijk al ruim 51% van het bbp, in België bijna 50% en in Duitsland 48%. Bovendien zit een groot deel van de lidstaten met een hoge overheidsschuld. Langer werken en meer mensen aan de slag (zeker in België) kan wel helpen, maar lost het probleem zeker niet op.
Maar er is nog een tweede knop: de vervangingsratio. Die daalt van 43% van het vroegere loon naar 36%. Dat komt doordat pensioenen in veel landen automatisch worden bijgestuurd, bijvoorbeeld als we langer leven. Daarnaast stijgen de pensioenen minder snel dan de lonen. In Griekenland, Polen, Portugal en Spanje daalt die ratio zelfs met 16 procentpunten tot 23%. In België houdt ze dan weer opvallend goed stand, met een daling van een degelijke 46% naar 43%. Deze cijfers houden echter geen rekening met de recent doorgevoerde pensioenhervormingen.
Een stoel met één poot
Een pensioenstelsel is idealiter een stoel op drie poten: het wettelijk pensioen, het bedrijfspensioen en het individuele sparen. Europa zit op een stoel met één poot. In Frankrijk, Spanje en Portugal komt 98% van het pensioeninkomen van de overheid, in België 91%. Net de poot die het meeste gewicht draagt, wordt ingekort. Resultaat: het evenwicht is zoek.
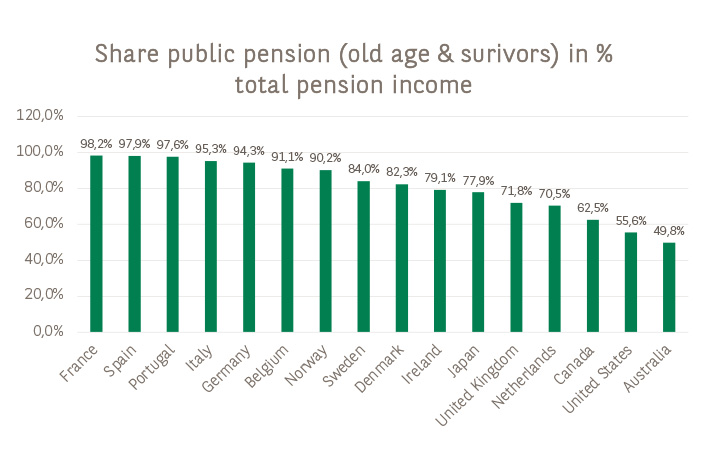
Bron: The New World Economy, Ageing Vulnerability Index 2026 (op basis van OECD-data) · wettelijk ouderdoms- en overlevingspensioen
De uitzonderingen bevestigen de regel. Nederland, met zijn sterk uitgebouwde bedrijfspensioenfondsen, haalt maar 71% uit het wettelijk pensioen. In de Verenigde Staten en Australië is dat nauwelijks de helft. Daar vangt een tweede pijler een groot deel van de klap op.
Spaarboekje versus beurs
De eenzijdige afhankelijkheid van het wettelijk pensioen is niet alleen een probleem voor gepensioneerden, maar ook voor de Europese economie. Een repartitiestelsel bouwt geen kapitaal op. Een kapitalisatiestelsel, zoals een bedrijfspensioen, doet dat wel. Elke euro wordt decennialang belegd. Landen met sterke aanvullende pensioenen hebben daardoor diepere kapitaalmarkten en meer gezinnen die beleggen.
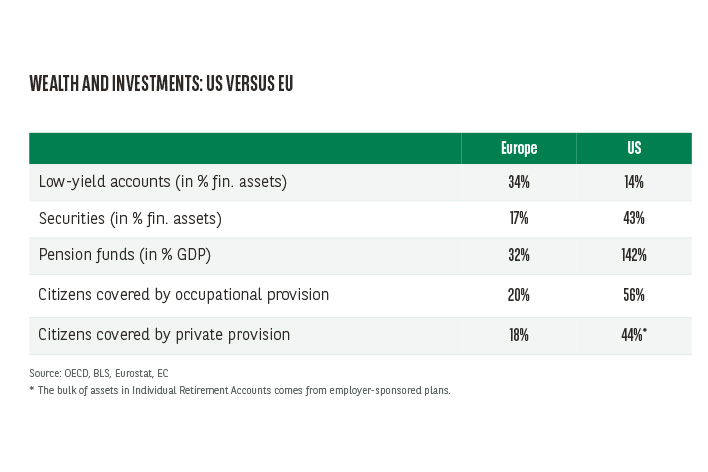
Bron: OECD, BLS, Eurostat, Europese Commissie.
*Het gros van de activa in Amerikaanse individuele pensioenrekeningen (IRA) komt uit door de werkgever georganiseerde plannen.
Het verschil is enorm. Amerikaanse pensioenfondsen beheren meer dan 140% van het bbp, Europese nauwelijks een derde. Een groot deel van het Amerikaanse risicokapitaal voor groeibedrijven komt precies van die pensioenfondsen. In Europa staat een derde van het gezinsvermogen op laagrenderende rekeningen. Daar levert het weinig op voor de spaarder en nog minder voor de economie.
In deel 2 gaan we dieper in op de troeven van bedrijfspensioenen … en waarom die tweede pijler in Europa toch zo mager is.