

Partie 1 : Pensions européennes - l’Europe se repose sur un seul pilier… et celui-ci s’effrite
La pension légale moyenne dans l’UE passera de 43% du salaire en 2022 à 36% en 2070, selon les prévisions de la Commission européenne dans son Rapport sur le vieillissement. Concrètement, une pension de 100€ aujourd’hui ne vaudra plus qu’environ 84€ dans 2 générations. Or, l’Europe n’a aucune parade : dans la plupart des États membres, plus de 90% des revenus de retraite proviennent de l’État. Le développement des pensions d’entreprise s’impose dès lors comme une nécessité. D’autant que cela résoudrait simultanément un second problème européen : le manque de capital-risque.
L’équation du vieillissement
Nos pensions légales fonctionnent selon un système par répartition : les actifs d’aujourd’hui financent les pensions d’aujourd’hui. Aucune épargne n’est constituée, le système repose sur un transfert direct. Ce modèle est viable tant qu’il y a assez de travailleurs par retraité, mais c’est précisément cet équilibre qui se dégrade.
En 2022, l’UE comptait encore 2,7 travailleurs actifs pour un senior de 65 ans et plus. D’ici 2100, ce ratio tombera à 1,5. Parallèlement, le taux de dépendance des personnes âgées passera de 36% en 2022 à 55% en 2050. Les baby-boomers (nés entre 1946 et 1964) prennent massivement leur retraite. À cela s’ajoute le vieillissement accéléré : la part des 85 ans et plus doublera d’ici 2050.
Un seau de plus en plus poreux
Imaginez un seau dont le fond fuit de plus en plus, tandis que le robinet qui l’alimente se ferme progressivement. Le seau se vide lentement. Aujourd’hui, les retraités perçoivent en moyenne des pensions de retraite d’un montant 2 fois supérieur aux cotisations qu’ils ont versées durant leur carrière. Après les réformes post-crise financière de 2008, ce ratio a été ramené à 1,5 pour les jeunes générations. Mais avec le vieillissement, même ce ratio devient difficilement finançable.
Deux leviers d’ajustement
Les États disposent de 2 leviers : augmenter les impôts ou réduire les prestations. Le premier levier est quasi épuisé en Europe, où les recettes publiques atteignent déjà plus de 51% du PIB en France, près de 50% en Belgique et 48% en Allemagne. Sans compter que de nombreux pays luttent contre une dette publique élevée. Prolonger la durée de travail ou accroître le taux d’emploi – un enjeu particulièrement crucial en Belgique – peut atténuer la pression, mais ne suffira pas à résoudre le problème.
Reste le second levier : le taux de remplacement. Il passe de 43% à 36% du salaire antérieur. Cette diminution s’explique par le fait que, dans de nombreux pays, les pensions sont automatiquement ajustées — par exemple en fonction de l’allongement de l’espérance de vie. Dans certains pays, la situation est encore plus critique : en Grèce, en Pologne, au Portugal et en Espagne, ce taux plonge de 16 points, jusqu’à 23%. La Belgique, elle, résiste bien mieux, avec une légère érosion de 46% à 43%. Ces chiffres ne prennent cependant pas en compte les dernières réformes des retraites.
Un système de retraite à l’équilibre précaire
Un système de retraite idéal repose sur 3 piliers : la pension légale, la pension professionnelle et l’épargne individuelle. Or, en Europe, ce système ne tient que sur une seule jambe : la pension publique. En France, en Espagne et au Portugal, 98% des revenus de retraite proviennent de l’État ; en Belgique, ce chiffre atteint 91%. Pire encore : c’est précisément ce pilier central, déjà surchargé, qui se trouve affaibli. Conséquence inévitable : l’équilibre tout entier vacille.
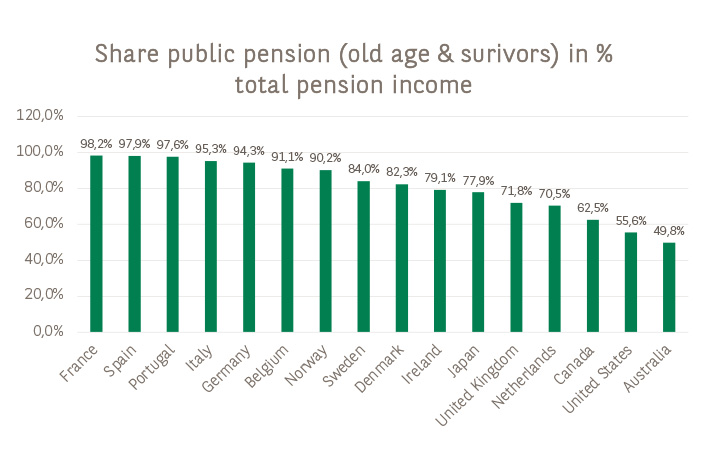
Source : The New World Economy, Ageing Vulnerability Index 2026 (sur la base des données OECD) · Part des pensions légales dans les revenus de retraite
Les exceptions confirment la règle. Aux Pays-Bas, où les fonds de pension d’entreprise sont très développés, seulement 71% des revenus de retraite proviennent de la pension légale. Aux États-Unis et en Australie, cette part tombe à peine à la moitié. Dans ces pays, un deuxième pilier absorbe une grande partie du choc.
Le livret d’épargne face au marché boursier
La dépendance excessive aux pensions légales ne pose pas seulement problème aux retraités, mais aussi à l’économie européenne. Un système par répartition n’accumule aucun capital. À l’inverse, un système par capitalisation, comme les pensions d’entreprise, le fait : chaque euro y est investi sur des décennies. Résultat : les pays dotés de solides pensions complémentaires bénéficient de marchés financiers plus profonds et d’une culture de l’investissement plus répandue parmi les ménages.
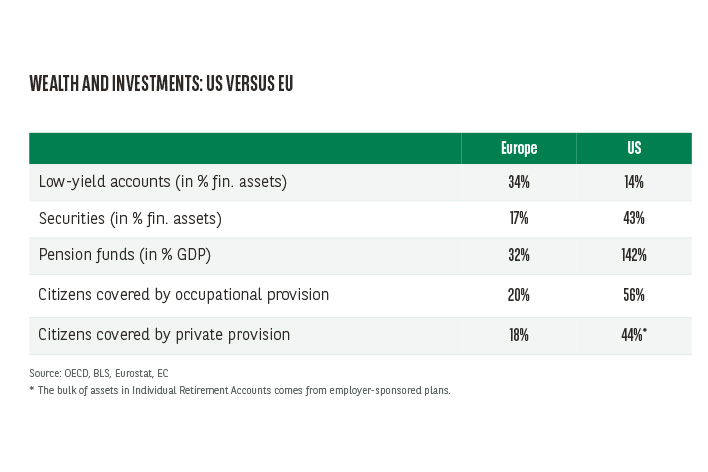
L’écart est abyssal. Aux États-Unis, les fonds de pension gèrent plus de 140% du PIB, contre à peine un tiers en Europe. Une part majeure du capital-risque américain destiné aux entreprises en croissance provient justement de ces fonds. En Europe, à l’inverse, un tiers du patrimoine des ménages dort sur des comptes faiblement rémunérés – une situation perdant-perdant : les épargnants y gagnent peu, et l’économie encore moins.
Dans la deuxième partie de cet article, nous analyserons les atouts des pensions d’entreprise… et les raisons pour lesquelles ce deuxième pilier reste si faible en Europe.