

Triple choc 2026 : inflation, IA et guerre en Iran font trembler les marchés obligataires
Les marchés obligataires subissent une crise sans précédent en 2026, marquée par une hausse brutale des taux d’intérêt, une inflation persistante et des tensions géopolitiques. Trois chocs majeurs – une guerre commerciale relancée par Trump, l’explosion de la demande liée à l’IA et la crise pétrolière en Iran – expliquent cette instabilité. Les banques centrales réagissent en relevant leurs taux, mais les défis budgétaires des États aggravent les craintes des investisseurs.
Quels sont les trois chocs qui alimentent l’inflation en 2026 ?
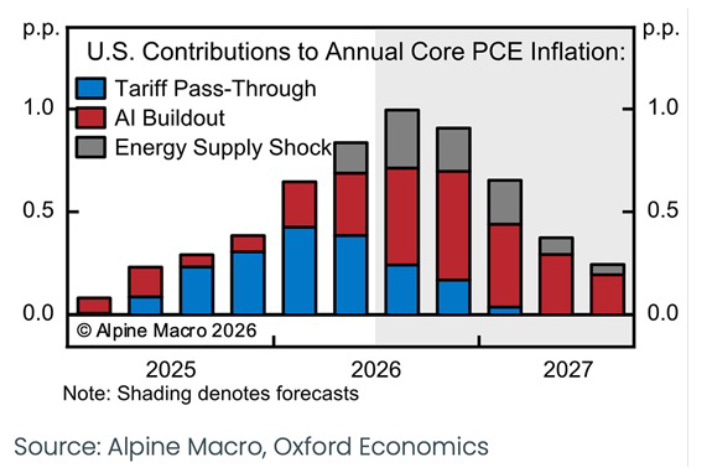
Trois facteurs majeurs expliquent la pression inflationniste actuelle et la crise des marchés obligataires :
- La guerre commerciale relancée par Donald Trump : les droits de douane imposés pour réduire les déséquilibres commerciaux (notamment avec la Chine) ont perturbé les échanges mondiaux. Bien que partiellement invalidés par la Cour suprême, leurs effets persistent.
- L’explosion de la demande liée à l’IA : l’intelligence artificielle génère une demande sans précédent en électricité, puces électroniques, stockage de données et terres rares, dont les prix flambent. Apple a même annoncé une hausse de 20% sur ses produits en raison de ces coûts.
- La guerre en Iran et la fermeture du Détroit d’Ormuz : depuis mars 2026, ce conflit a provoqué une hausse durable des prix du pétrole et du gaz, aggravant les tensions inflationnistes.
Pourquoi les banques centrales relèvent-elles leurs taux en 2026 ?
Les banques centrales (Fed, BCE, etc.) augmentent leurs taux directeurs pour éviter une répétition du scénario de 2022.
A l’époque, dans la foulée de l’invasion russe en Ukraine, les prix s’étaient envolés. Les banques centrales avaient mis du temps à comprendre l’ampleur du phénomène. Les statistiques étaient perturbées par la sortie de Covid et par l’idée que les chaînes d’approvisionnement devaient se normaliser. Il a fallu un véritable « crash » des marchés obligataires pour que l’on prenne la mesure du problème.
Lorsque l’inflation approchait les 9% aux USA, la Fed a commencé à relever ses taux de manière très agressive. Cette série d’augmentations n’a cessé qu'au moment où l’inflation était revenue sous la barre des 3%.
Aujourd’hui, il y a une volonté évidente de ne pas retomber dans ce piège. En Europe, la BCE a relevé ses taux à 2 reprises et aux USA, une première hausse a été votée il y a peu. D’autres hausses suivront sans aucun doute. De nombreux autres pays ont également relevé leur taux : Australie, Suède… illustrant bien l’ampleur du phénomène.
Quels sont les risques pour les obligations en 2026 ?
Ces hausses seront d’autant plus nécessaires que les marchés obligataires sont inquiets. Aux USA, le taux à 10 ans dépasse déjà le seuil de 5%. En France et en Belgique, les taux dépassent les 4% et le contexte budgétaire n’est pas de nature à calmer les inquiétudes.
Les gouvernements cherchent des milliards d’euros (via des baisses de dépenses ou des hausses d’impôts) pour réduire leurs déficits, mais les négociations sont lentes et difficiles. Les marchés obligataires, connus pour leur patience limitée, exercent une pression croissante.
Que disent les experts sur la crise des finances publiques ?
Les grands gestionnaires de fonds et les grandes banques américaines tirent la sonnette d’alarme sur les risques pesant sur les finances publiques, notamment en Belgique et en France.
Ce contexte obligera les banques centrales à rester très vigilantes et devrait pousser les gouvernements à agir avec discernement pour élaborer des budgets crédibles.
En conclusion : une crise qui pourrait durer
Ce triple choc (guerre commerciale, IA, conflit en Iran) alimente une inflation persistante et déstabilise les marchés obligataires. Les banques centrales relèvent leurs taux, mais les défis restent immenses :
- Les États doivent retrouver une crédibilité budgétaire.
- Les investisseurs doivent s’adapter à un environnement plus risqué.
- L’économie mondiale reste sous tension, avec peu de signes d’apaisement à court terme.
À suivre de près dans les prochains mois.